En el siguiente enlace puede acceder al artículo de opinión del asesor jurídico de GUITRANS, Jon Larrazabal, sobre la Sentencia 1785/2026, del Tribunal Supremo, y publicado en Bidean de julio/agosto de 2026.
Resolvemos dudas sobre la firma digital en el DeCA, carta de porte digital y el eCMR
Aclaramos las diferencias de tres de los documentos esenciales para cualquier empresa de transporte de mercancías: DeCA (documento electrónico de control administrativo), eCMR y carta de porte digital.
En España, la Ley 9/2025 de Movilidad Sostenible, junto con normativas posteriores, obliga a que el documento de control administrativo del transporte nacional de mercancías se emita en formato electrónico. La entrada en vigor será el 5 de octubre de 2026. Desde esa fecha, los documentos en papel dejarán de ser válidos para el transporte nacional.
Las diferencias entre eCMR, carta de porte y DeCA
En el sector del transporte español conviven tres documentos que suelen mezclarse y que conviene saber distinguir, ya que cada uno tiene una función y un régimen jurídico distintos.
- La carta de porte ya sea digital o en papel, es el contrato de transporte entre cargador y transportista para operaciones nacionales. Requiere firma de las partes y puede, si incluye todos los datos exigidos, hacer también la función de documento de control.
Los datos exigidos son:
- Nombre o denominación social, NIF y domicilio del cargador contractual.
- Nombre o denominación social y NIF del transportista efectivo.
- Los puntos de origen y destino del transporte.
- La naturaleza y el peso de la mercancía transportada.
- La fecha en que se realiza el transporte.
- La matrícula del vehículo (tractora y, en su caso, semirremolque).
- El eCMR es la versión electrónica internacional de la carta de porte, está regulada por el Protocolo Adicional de la UNECE y se usa para transporte internacional de mercancías por carretera. Hoy en día esta ratificado por cerca de 40 países. El Reglamento europeo eFTI va a generalizar su uso y aceptación de forma plena a partir del 9 de julio de 2027.
- El DeCA (Documento electrónico de Control Administrativo) es un documento distinto. No es un contrato ni requiere firma digital. El DeCA es el documento que la Administración exige llevar durante el transporte público de mercancías por carretera en España (nacional y cabotaje). La versión digital será obligatoria desde el 5 de octubre de 2026 para el transporte público (quedan excluidos el transporte privado complementario y el internacional, que se rigen por el CMR/eCMR). En principio podrá ser en formato PDF con código QR verificable, pero va se seguir evolucionando hacia datos estructurados bajo el modelo eFTI.
En la práctica, esto significa que una empresa de transporte que opere tanto en el mercado nacional como en el internacional puede tener que gestionar dos o tres documentos electrónicos diferentes y complementarios. Dos de ellos exigen firma digital obligatoria y todos deben ser verificables para tener validez ante la Administración, los cuerpos de inspección o un tribunal.
La importancia clave de la firma digital en el transporte por carretera
A diferencia del eCMR y de la carta de porte, en el DeCA la firma electrónica no es un requisito obligatorio para su validez administrativa. Así lo confirma la Resolución de 5 de junio de 2026 de la Dirección General de Transporte por Carretera y Ferrocarril que fija las características técnicas del documento. Para que la Administración lo considere válido durante una inspección en carretera, el DeCA solo necesita cumplir un mínimo técnico: formato PDF nativo (no un escaneado), metadatos de creación y modificación y un enlace o código QR que dé acceso directo al documento a través de una URL segura HTTPS, sin necesidad de credenciales.
Esto no significa que la firma sea irrelevante si no que su función cambia. Conviene separar dos planos:
- Validez administrativa ante un control de carretera. Para esto basta con el PDF accesible vía QR, tal y como exige la normativa. Un DeCA sin firma electrónica es, hoy por hoy, perfectamente válido a ojos de un inspector.
- Solidez probatoria, trazabilidad e integridad frente a fraude o disputas. Aquí es donde la falta de firma digital sí tiene un coste real, pese a no ser un requisito legal:
- Identidad de los intervinientes. Sin firma, el documento no certifica de forma inequívoca quién (qué persona física o sistema, con qué credenciales) generó o modificó el DeCA; los metadatos de creación/modificación identifican el archivo, pero no acreditan con la misma fuerza jurídica la identidad del autor que sí ofrece una firma electrónica avanzada o cualificada conforme a eIDAS.
- No repudio e integridad reforzada. Un PDF con metadatos puede, en teoría, regenerarse o modificarse por la propia empresa emisora sin dejar un rastro criptográfico verificable por un tercero. La firma electrónica añade un sellado que permite detectar cualquier alteración posterior del contenido y evita que el emisor pueda negar después haber generado ese documento en esos términos.
- Valor en caso de litigio o inspección posterior. Ante una disputa comercial, un expediente sancionador o una auditoría, un DeCA firmado electrónicamente aporta una presunción de autenticidad mucho más robusta que un documento solo verificable por QR, que acredita accesibilidad, pero no necesariamente autoría ni integridad frente a manipulación.
- Interoperabilidad con el resto del ecosistema digital. El propio modelo de datos hacia el que evoluciona el DeCA es el estándar eFTI. Su convivencia con el eCMR y la carta de porte digital hacen que mantener firmas electrónicas homogéneas en todos los documentos sea beneficioso. Facilita la integración técnica, reduce la complejidad de gestionar distintos niveles de confianza según el documento y refuerza la credibilidad del conjunto del expediente digital de cada envío.
Cada DeCA sin firmar es un eslabón más débil dentro de una cadena documental cuyo valor (trazabilidad end-to-end, prevención de fraude, reclamación de pagos, fuerza probatoria) depende precisamente de que todos sus documentos, firmados o no por obligación legal, ofrezcan garantías equivalentes de identidad e integridad.
DS TruckBridge: un ejemplo de solución integral nacida en Euskadi
Un buen ejemplo de cómo el sector tecnológico vasco está respondiendo a esta confluencia normativa es DS TruckBridge, la solución de Grupo Igarle y socio tecnológico de Guitrans, para acompañar a las empresas de transporte en su transformación digital.
DS TruckBridge es una plataforma que unifica en un único proceso digital tres piezas que hasta ahora solían gestionarse por separado: la carga (documentación del transporte y trazabilidad de carga y descarga con firma digital), el contrato (formalización y control de las condiciones acordadas entre cargador y transportista, carta de porte digital y eCMR) y el cobro de los servicios prestados con control de morosidad.
Grupo Igarle ha diseñado la herramienta especialmente para pymes del transporte, el segmento del sector con menor grado de digitalización, precisamente para que la obligatoriedad del DeCA y del eCMR no se traduzca en una barrera de entrada tecnológica, sino en una oportunidad de modernizar de una sola vez la gestión documental, contractual, facturación y de cobro de la empresa.
El dato del IPC de julio trastoca para septiembre la rebaja fiscal y la bonificación extraordinaria por gasóleo profesional
El Ministerio de Economía, Comercio y Empresa ha confirmado, tras la publicación el jueves pasado del dato del IPC de julio, que la rebaja del Impuesto sobre Hidrocarburos aplicable al gasóleo se elevará a 20 céntimos por litro en septiembre, frente a los 5 céntimos inicialmente previstos para ese mes, debido a la fuerte subida de su precio en el mes de julio.
El detalle del IPC de julio publicado confirma que la subclase del gasóleo registró una variación interanual del 15,7% en julio, por encima del umbral del 15% previsto en el decreto de medidas para contener el impacto de la guerra en Irán.
Al superarse ese umbral, se activa de forma automática la cláusula de salvaguarda del Plan de Respuesta.
Tipo de gravamen del IEH por litro del gasóleo para uso general en septiembre:
- Entre el 01/09/2026 y el 30/09/2026: 0,179 euros. (20 cc. de rebaja).
En consecuencia, para los transportistas que tienen derecho a la devolución parcial del Impuesto sobre Hidrocarburos por gasóleo profesional, la ayuda extraordinaria se ajustará a 5 céntimos por litro en septiembre en lugar de los 20 cc/litro previstos inicialmente.
Ayuda extraordinaria para el transporte por carretera (vehículos censados en el gasóleo profesional) en septiembre:
- Entre el 01/09/2026 y el 30/09/2026: 5 cc. de descuento.
El anuncio del Ejecutivo de volver a incrementar la reducción fiscal en septiembre debido al repunte del crudo internacional no hace sino confirmar que los transportistas desconocerán el importe real de la ayuda hasta el mismo mes de aplicación.
En definitiva, se trata de un reparto diferente del apoyo previsto por el Gobierno entre la reducción fiscal y la ayuda directa. Desde el sector tenemos que insistir en la imperiosa necesidad y obligatoriedad de repercutir la fluctuación del gasóleo en el precio del transporte, algo que las empresas nos transmiten no está ocurriendo en su totalidad en algunos casos. Por parte de la administración es necesario agilizar los trámites para que las ayudas diseñadas lleguen a las empresas para desahogar sus maltrechas economías y se mantengan mientras dure esta adversa coyuntura. El sector necesita estabilidad y protección económica en el actual contexto de incertidumbre.
Bulgaria: nuevas tarifas de la tasa por el uso de infraestructuras para los vehículos de hasta 3,5 toneladas
Los nuevos precios aplicables desde el 1 de agosto de 2026 son los siguientes:
-
- Tarifa diaria: 5,30 euros
- Fin de semana: 6,60 euros
- Semanal: 10,00 euros
- Mensual: 19,90 euros
- Trimestral: 35,90 euros
- Anual: 64,50 euros.
Novedades en Seguridad Social: más plazo para comunicar bajas, cambios en los aplazamientos de deudas y nueva obligación sobre el código de ocupación laboral
En el BOE de 30 de julio se publicó el Real Decreto 643/2026, de 29 de julio, que modifica dos normas relevantes en materia de gestión de la Seguridad Social: el Reglamento General sobre inscripción de empresas y afiliación, altas, bajas y variaciones de datos de trabajadores, aprobado por el Real Decreto 84/1996, y el Reglamento General de Recaudación de la Seguridad Social, aprobado por el Real Decreto 1415/2004. Estas modificaciones son aplicables desde el 1 de agosto de 2026.
Las novedades afectan, fundamentalmente, al plazo para comunicar las bajas y variaciones de datos de las personas trabajadoras, al régimen de aplazamiento de las deudas con la Seguridad Social y a la obligación empresarial de comunicar el código de ocupación laboral de quienes se encuentren en alta.
Se amplía de tres a seis días el plazo para comunicar bajas y variaciones de datos
Una de las principales novedades es la ampliación del plazo del que disponen las empresas para presentar las solicitudes de baja y las variaciones de datos de las personas trabajadoras. Hasta el 1 de agosto, estas comunicaciones debían efectuarse dentro de los tres días naturales siguientes al cese en el trabajo o a aquel en que se produjera la variación. El nuevo real decreto duplica este plazo, de manera que podrán presentarse dentro de los seis días naturales siguientes.
Cambios en los aplazamientos de las deudas con la Seguridad Social
El Real Decreto 643/2026 introduce también varias modificaciones en el Reglamento General de Recaudación dirigidas a actualizar y facilitar el régimen de aplazamientos.
En el Real Decreto publicado se aclara expresamente que no podrán aplazarse las cuotas correspondientes a la aportación de los trabajadores por cuenta ajena o asimilados ni las correspondientes a las contingencias de accidentes de trabajo y enfermedades profesionales. Estas últimas tienen carácter inaplazable tanto respecto de trabajadores por cuenta ajena como por cuenta propia.
Asimismo, se actualizan las cuantías de las deudas aplazables para las que no resulta necesaria la constitución de garantías. No se exigirán cuando el total de la deuda aplazable sea igual o inferior a 150.000 euros o cuando, siendo inferior a 250.000 euros, se acuerde ingresar al menos un tercio antes de que transcurran diez días desde la notificación de la concesión y el resto en los dos años siguientes.
También se modifica la regulación de los intereses aplicables a los aplazamientos. La concesión del aplazamiento dará lugar al devengo del interés de demora vigente en cada momento, desde su concesión hasta la fecha de pago. Este interés se incrementará en dos puntos cuando el sujeto responsable haya sido eximido de constituir garantías por causas de carácter extraordinario. El interés se aplicará sobre el principal de la deuda, los recargos correspondientes y las costas del procedimiento que hayan sido objeto de aplazamiento.
Otra de las novedades destacadas es la posibilidad de establecer la tramitación y concesión automatizada de aplazamientos. Una resolución de la Dirección General de la Tesorería General de la Seguridad Social (TGSS) podrá establecer este procedimiento para aquellos aplazamientos en los que no sea necesaria la constitución de garantías, siempre que se cumplan las condiciones y requisitos que se determinen. La automatización podrá comprender la tramitación, emisión y notificación de las correspondientes resoluciones.
Seis meses para comunicar el código de ocupación laboral de los trabajadores
Por último, el real decreto establece en su disposición adicional única una nueva obligación de carácter transitorio para las empresas.
En el plazo de seis meses desde la entrada en vigor de la norma (del 01-08-26 al 31-01-27), todas las empresas deberán comunicar a la TGSS el código de ocupación laboral, única o principal, conforme a la Clasificación Nacional de Ocupaciones vigente, de todos los trabajadores por cuenta ajena que se encuentren en alta en cualquiera de sus códigos de cuenta de cotización, salvo que ese dato ya hubiera sido comunicado.
Esta información resulta necesaria para elaborar los informes destinados al eventual reconocimiento de coeficientes reductores de la edad de jubilación en aquellas ocupaciones o actividades profesionales cuyos trabajos sean de naturaleza excepcionalmente penosa, tóxica, peligrosa o insalubre y presenten elevados índices de morbilidad o mortalidad.
Ayudas a la contratación para la conciliación 2026
En el BOPV del pasado 6 de agosto se publicó la Resolución de 24 de julio de 2026, del director general de Lanbide-Servicio Público Vasco de Empleo, por la que se procede a la publicación de las bases reguladoras de la concesión de las subvenciones para sustituir a personas trabajadoras acogidas a una excedencia o reducción de jornada de trabajo para el cuidado de hijos, hijas y familiares en situación de dependencia o extrema gravedad sanitaria y su convocatoria para el ejercicio 2026. Teniendo en cuenta que esta línea ha obtenido buenos resultados en las convocatorias de ejercicios pasados, atendiendo al número de contratos de trabajo subvencionados y personas efectivamente sustituidas en sus puestos de trabajo, con el objeto de seguir otorgando estas subvenciones, es preciso aprobar y publicar unas nuevas bases de las subvenciones que contengan la regulación para la convocatoria de las subvenciones.
Actuaciones subvencionables.
1.– La contratación de personas inscritas como desempleadas en Lanbide para sustituir a personas trabajadoras por cuenta ajena o personas socias trabajadoras o socias de trabajo de sociedades cooperativas, que se hayan acogido a una excedencia o reducción de jornada para el cuidado de:
.- hijos o hijas cuando se cumplan con las condiciones del apartado 4 de este artículo, y
.- familiares en situación de dependencia o extrema gravedad sanitaria, siempre y cuando tales situaciones de excedencia o reducción de jornada reúnan las condiciones previstas.
2.–La ampliación de la jornada laboral de una persona trabajadora anteriormente contratada a tiempo parcial para cubrir el puesto de una persona trabajadora en excedencia o reducción de jornada.
Las personas contratadas deben estar inscritas como desempleadas en Lanbide.
Cuantía de la ayuda.
1.– Cuando se contrate a personas trabajadoras por cuenta ajena, los contratos se subvencionarán en cuantía equivalente al 100 % de la cotización empresarial a la Seguridad Social por contingencias comunes.
2.– En el supuesto de contratación por parte de sociedades cooperativas de personas socias trabajadoras o socias de trabajo de duración determinada incluidas en el Régimen Especial de
Trabajadores por Cuenta Propia o Autónomos, se subvencionará en cuantía equivalente al 100 % de la cotización por contingencias comunes correspondiente a la base mínima de cotización o, en su caso, a la cuota única por la que se cotice.
Cuando las personas socias trabajadoras o socias de trabajo contratadas por duración determinada sean incluidas en el Régimen General de la Seguridad Social, se subvencionará el 100 %
de la cotización empresarial por contingencias comunes.
3.– Si el contrato se suscribiera por una jornada laboral superior a la expresada en el contrato de la persona sustituida, o al porcentaje en que redujera esta su jornada, la subvención se otorgará únicamente por la parte proporcional que se corresponda con la sustitución.
Zuzenean atiende sin cita previa de 8:00 a 11:00 en agosto y a partir de septiembre se ampliará el horario
Las oficinas de atención ciudadana Zuzenean del Gobierno Vasco en Bilbao, Donostia y Vitoria-Gasteiz atienden sin cita previa, a partir de agosto, en horario de 8:00 a 11:00 horas. En septiembre se mantendrá este sistema y se ampliará la atención sin cita previa con una franja de tarde, de 15:00 a 17:30 horas, reforzando así la disponibilidad del servicio tanto en horario de mañana como de tarde.
Cómo solicitar cita previa
La cita previa puede solicitarse a través de la web Euskadi.eus o llamando al teléfono 945 01 90 00.
Actualizado el Código del Transporte de Mercancías por Carretera
La Biblioteca Jurídica Digital del BOE ha actualizado con fecha del 28 de julio de 2026 el Código del Transporte de Mercancías por Carretera. En este documento se incluye toda la normativa actualizada que regula toda la actividad del transporte de mercancías, con el fin de facilitar el acceso a un único punto que la reúna de una manera sistemática. El Código del Transporte de Mercancías por Carretera está dividido en cuatro apartados diferenciados que cubren la normativa general del sector, la normativa de desarrollo, la regulación autonómica del sector y la normativa sobre transporte internacional y los acuerdos con terceros países.
Específicamente, dentro de la normativa de desarrollo del sector se presta especial atención al transporte de mercancías peligrosas y de perecederas, así como a la inspección y seguridad, a las condiciones de los trabajadores y a los impuestos especiales para esta actividad. Por ello, reunirla y sistematizarla facilita su conocimiento, mitiga los inconvenientes de la dispersión normativa y garantiza su permanente actualización y consolidación, reforzando la seguridad jurídica y la transparencia de este sector normativo.
Peaje camiones BIZKAIA: descuentos por modulaciones por emisiones CO2 para vehículos pesados EURO VI
En el BOB del pasado 15 de julio se publicó la Orden Foral 380/2026, de 13 de julio, del diputado foral del Departamento de Infraestructuras y Desarrollo Territorial por la que se determina la entrada en vigor de las modulaciones por emisiones CO2 de vehículos pesados por transposición de lo dispuesto en el artículo 7 octies bis de la Directiva 1999/62/CE del Parlamento Europeo y del Consejo, en la redacción introducida por la Directiva (UE) 2022/362 del Parlamento Europeo y del Consejo de 24 de febrero de 2022.
El 1 de agosto pasado han entrado en vigor las modulaciones por emisiones CO2 de vehículos pesados, modulaciones se aplicarán al importe del canon a vehículos pesados de transporte de mercancías por uso de determinadas carreteras del Territorio Histórico de Bizkaia, así como al importe del peaje sobre determinadas partes de la red de infraestructura viaria, de conformidad con lo dispuesto en los decretos forales 146/2025 y 147/2025 de la Diputación Foral de Bizkaia, de 29 de diciembre.
En la página web de Interbiak (www.interbiak.bizkaia.eus), los usuarios tienen disponible una aplicación en la que, tras introducir los datos técnicos correspondientes del vehículo pesado, se puede identificar la clase por emisiones CO2 que le correspondería, así como indicaciones sobre la documentación técnica que deben aportar para acreditarla.
Reducción a aplicar
A los vehículos pesados de clase 2, 3, 4 y 5, se les aplicará, sobre el importe de la tarifa resultante del canon establecida para los vehículos pesados EURO VI, las siguientes reducciones:
a) Clase 2: reducción del 5%.
b) Clase 3: reducción del 15%.
c) Clase 4: reducción del 30%.
d) Clase 5: reducción del 50%.
Todos los vehículos cuya primera matrícula es anterior al 1 de julio de 2019 se corresponden con la clase 1 (la reducción es del 0%) y todos los vehículos cuyo valor de emisión de CO2 es inferior a 1g/km se corresponden con la clase 5. La asignación de clase de 2 a 4 dependerá del nivel de emisiones que les corresponda según los parámetros establecidos para su determinación: fecha de primera matriculación, subgrupo al que pertenecen y tasa de emisiones.
Para saber qué clase de vehículo es, es preciso comprobar diversos datos relacionados con el vehículo pesado, empezando por la fecha de matriculación.
- Si la fecha de la primera matriculación de anterior al 01 de julio de 2019, la clase que les corresponde es la 1 (la reducción es del 0%).
- Si la matriculación es posterior a esa fecha, hay que comprobar el epígrafe P.3 de la ficha técnica técnica del vehículo. Si tiene señalado “E/H”, le corresponde la clase 5.
Para el resto de los vehículos, es necesario comprobar diversos datos para la determinación de la clase en la que podrían estar incluidos. Los datos a tener en cuenta son:
- El subgrupo en el que está incluido el vehículo. Se puede obtener este dato en el COC (Certificado de Conformidad) del vehículo pesado, en su epígrafe 49.7 o en el CIF (Customer Information File) del vehículo pesado, en su epígrafe 1.1.6
- La Tasa de emisiones, en términos de CO2/t-km). Los vehículos pesados tienen recogido este dato en el COC (Certificado de Conformidad) del vehículo pesado, en su epígrafe 49.5 o en el CIF (Customer Information File) del vehículo pesado, en su epígrafe 2.6.1
- La fecha de la primera matriculación. Este dato está especificado en el permiso de circulación del vehículo.
Para simplificar los cálculos correspondientes, se puede comprobar la clase a través del simulador. (Se accede al mismo en la respuesta a la Pregunta frecuente Simulador asignación de clase por emisiones de CO2).
Esas modulaciones se aplicarán siempre que los vehículos pesados utilicen el OBE como medio de identificación y pago, de forma que el ajuste pueda ser abonado con carácter mensual y a mes vencido en la cuenta vinculada al dispositivo OBE.
Aunque el vehículo esté ya inscrito y esté siendo beneficiario de los descuentos por este concepto, para optar a esta nueva reducción es necesario que el vehículo ya registrado como eficiente sea clasificado conforme a la clase que le pueda corresponder por emisiones .Únicamente en el caso de los vehículos que estén reconocidos a efectos de vehículo pesado eficiente como eléctricos o propulsados por hidrógeno, serán automáticamente reconocidos como integrados en la clase 5 por emisiones de CO2.
Se rehabilitarán las galerías de evacuación del túnel de Isuskitza (AP-1)
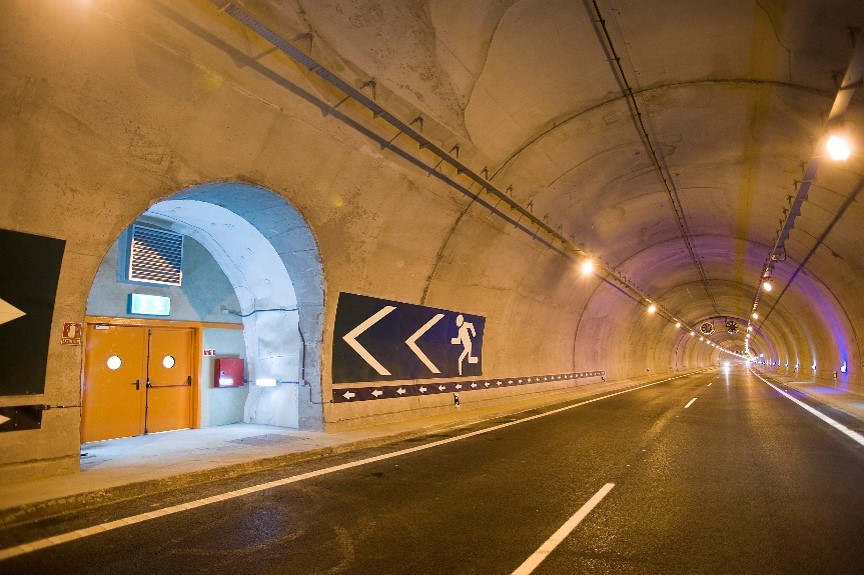
La Diputación Foral de Gipuzkoa llevará a cabo las obras necesarias para rehabilitar las galerías de evacuación del túnel de Isuskitza en la AP-1 y así reforzar la seguridad de esta de este elemento clave en caso de emergencia. En las inspecciones realizadas en enero de 2025 se detectaron algunas deficiencias en las galerías de evacuación del túnel que conecta a través de sus 3.378 metros de longitud Gipuzkoa y Araba.
Situado en Leintz Gatzaga, el túnel dispone de dos tubos principales conectados entre sí mediante galerías de evacuación, integradas en el sistema de seguridad de la infraestructura. Las obras reforzarán el sostenimiento existente mediante bulonado, saneo y reposición localizada de gunita, complementado con un sistema de auscultación, de manera que se pueda restituir las condiciones de operatividad y seguridad de las galerías.
Las actuaciones de rehabilitación se realizarán con tráfico en ambos tubos del túnel, aunque se acometerán desde la calzada sentido Gasteiz, que sufrirá diferentes afecciones a lo largo de la obra.